






Les employeurs investissent davantage dans leur programme d’avantages collectifs, mais les employés en perçoivent de moins en moins la valeur. Les données canadiennes de 2025 et 2026 montrent où cette valeur se perd, à travers les frictions des avantages collectifs, et comment la récupérer.
En 2024, les assureurs de personnes ont versé 53,3 milliards de dollars en prestations de santé à quelque 27 millions de Canadiens. Pourtant, en 2026, à peine 52 % des employés estiment que leur programme répond très bien ou extrêmement bien à leurs besoins. C’est le plus bas niveau en dix ans.
Entre ce qui est financé et ce qui est vécu, il y a un écart. Il porte un nom : la friction. Et la plus coûteuse est souvent celle que personne ne mesure.
des employés disent que leur programme répond très bien ou extrêmement bien à leurs besoins, le plus bas niveau en dix ans
des employés jugent leur programme excellent ou bon, contre 82 % des employeurs
des employeurs ont vu leurs coûts de santé augmenter dans la dernière année
Source : Benefits Canada Healthcare Survey, édition 2026
Pourquoi l’employeur et l’employé ne voient-ils pas le même programme?
Le décalage est net : 82 % des employeurs jugent leur programme excellent ou bon, contre 63 % des employés. C’est la plus faible proportion en six ans. Au même moment, 69 % des employeurs constatent une hausse de leurs coûts. On paie donc davantage pour un programme perçu moins favorablement.
Ce décalage s’explique. L’employeur évalue son programme à partir de sa conception : les garanties, les plafonds, la prime. L’employé, lui, le juge à l’usage : trouver l’information, soumettre une demande, attendre, parfois essuyer un refus. Les deux ont raison, mais ils ne parlent pas du même objet.
Première piste : ne plus évaluer le programme seulement au renouvellement, par le coût et la conception. Un test simple suffit pour amorcer la réflexion. Posez cette question à dix employés : « Si vous aviez besoin de consulter un psychologue demain, que feriez-vous? » Chaque hésitation révèle une friction que le tableau des primes ne montrera jamais.
Vos employés trouvent-ils l’information au moment où ils en ont besoin?
En 2025, 53 % des employés disaient comprendre très bien leur programme, et environ un sur dix ne pas le comprendre du tout. Pendant ce temps, 70 % des employeurs estimaient bien expliquer la couverture. En 2018, la proportion d’employés qui comprenaient bien leur programme atteignait 65 %. Nous abordions déjà cet écart de compréhension dans un article publié en mars.
La cause est structurelle. L’essentiel de l’information est transmis à l’autoadhésion, soit au moment où l’employé en a le moins besoin. Le besoin réel survient des mois plus tard, souvent dans un contexte difficile : en 2026, 36 % des employés déclarent un niveau de stress quotidien élevé ou extrême. Personne ne relit un livret de 40 pages dans ces conditions.
Deuxième piste : communiquer au moment du besoin plutôt qu’au moment de l’autoadhésion. L’employé ne cherche pas un document. Il cherche une réponse précise, par exemple : « Suis-je couvert pour la physiothérapie, et combien me reste-t-il? » Cette réponse doit se trouver là où il cherche déjà, en ligne et sur son téléphone, en langage simple.
des employés comprennent très bien leur programme
des employeurs estiment bien expliquer la couverture
Source : Benefits Canada Healthcare Survey, édition 2025
Plus d’avantages, plus de portes d’entrée?
Ce qu’un employeur peut offrir aujourd’hui dépasse largement l’assurance collective : produits mieux-être, prévention, santé financière, avantages complémentaires ou volontaires. C’est une occasion réelle de répondre à des besoins très différents d’un employé à l’autre.
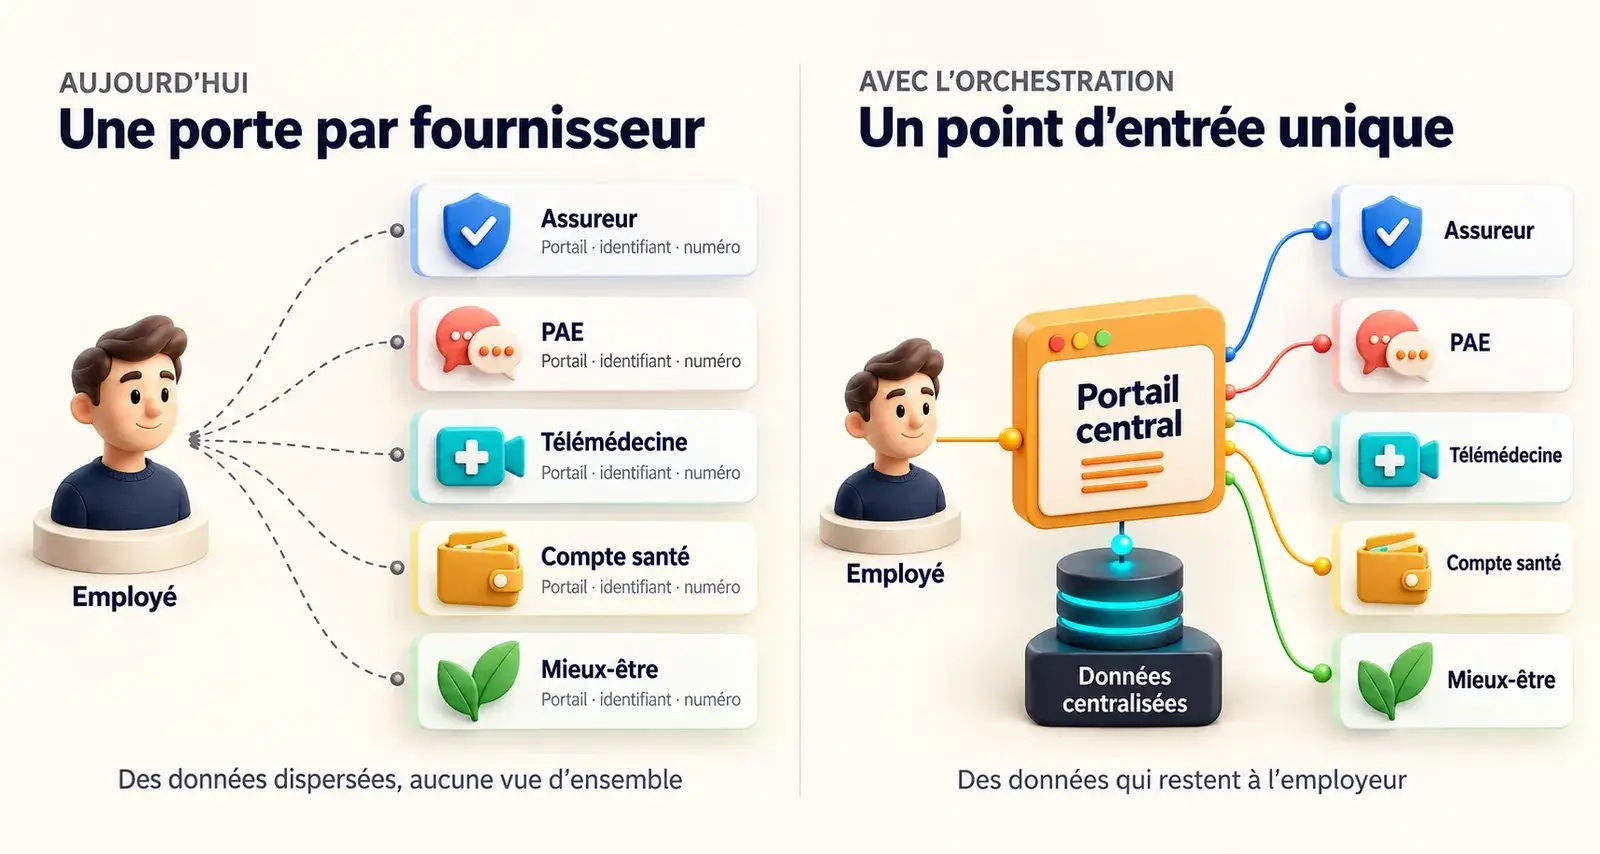
Mais chaque fournisseur arrive avec son portail, son identifiant et son numéro de téléphone. Le programme d’aide aux employés (PAE) illustre bien les conséquences. Selon un sondage Pollara réalisé pour Beneva, à peine 3 % des répondants se tourneraient d’abord vers un PAE en cas de difficulté de santé mentale, soit environ 10 % des personnes qui y ont accès. Le principal frein n’est pas la qualité du service : 35 % de ceux qui ne s’y tourneraient pas en premier ne le connaissent pas ou ne savent pas comment l’utiliser. TELUS Santé observait aussi que deux travailleurs sur cinq ne comprennent pas à quoi sert un PAE.
des Canadiens se tourneraient d’abord vers un PAE en cas de difficulté de santé mentale
ne connaissent pas leur PAE ou ne savent pas comment l’utiliser
travailleurs ne comprennent pas à quoi sert un PAE
Sources : Pollara pour Beneva (2024), TELUS Santé (2023)
L’orchestration : un point central qui suit la vie de l’employé
Orchestrer, c’est réunir tous les avantages d’un programme, peu importe le fournisseur, dans un seul endroit. L’employé y consulte son programme, mais il peut aussi répondre à ses besoins ponctuels, au moment où ils surviennent.
Car les besoins changent en cours d’année. Prenons une employée qui fait son autoadhésion en juin. Elle choisit ses protections selon sa situation du moment. En janvier, elle accueille un premier enfant. Elle voudrait maintenant ajouter un service de télémédecine pédiatrique comme KixCare, un avantage volontaire qu’elle n’avait aucune raison de choisir en juin.
Dans un modèle fragmenté, ce changement passe par un courriel aux RH, un formulaire, un appel au fournisseur, puis une attente. Dans un modèle orchestré, elle retourne sur son portail centralisé, ajoute l’avantage dans les limites prévues par son programme, et la modification se transmet aux bons intervenants.
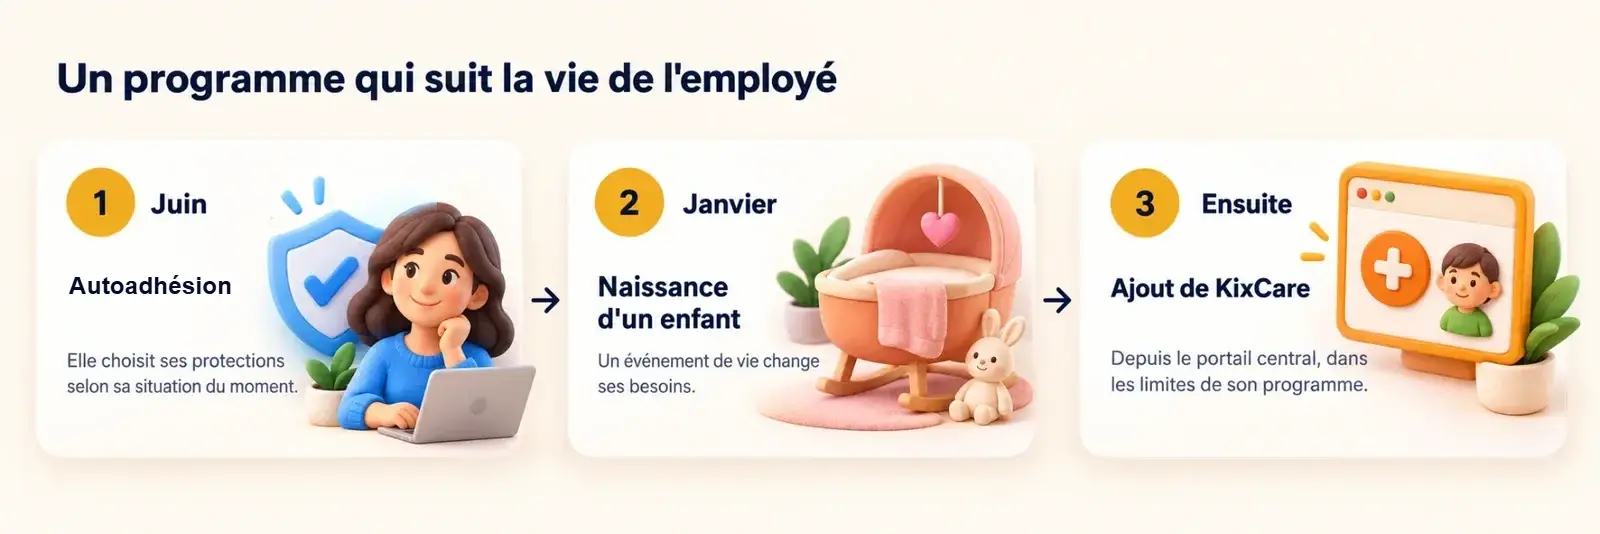
Troisième piste : offrir un point d’entrée unique, qui réunit les protections, les soldes et les avantages complémentaires, et qui permet d’ajuster le programme au fil des événements de vie.
Qui contrôle les données de votre programme?
La fragmentation a une conséquence moins visible, mais plus lourde : la perte de contrôle des données. Deux réalités du marché l’expliquent. D’abord, lorsqu’un employeur change d’assureur, il perd généralement l’historique accumulé. Ensuite, chaque fournisseur conserve ses propres données, sans les intégrer à un écosystème commun. Résultat : la majorité des employeurs pilotent leur programme sans vue d’ensemble des besoins réels de leurs employés.
Les équipes RH absorbent le reste. Selon le rapport 2026 State of HR de Folks, un des partenaires de Segic, 70 % du temps des équipes RH dans les PME canadiennes va à des tâches administratives et opérationnelles. Nous détaillons les coûts de ce travail manuel dans notre article sur l’automatisation.
Quatrième piste : centraliser les données du programme, indépendamment de chaque fournisseur. L’employeur peut alors remplacer un fournisseur sans perdre son historique.
Quel rôle pour les conseillers de l’employeur?
Transformer ce constat en programme n’est plus l’affaire d’un seul intervenant. Autour de l’employeur s’est formé un véritable écosystème de conseillers qui interviennent dans la stratégie de ressources humaines et d’avantages sociaux : courtiers, actuaires et consultants, firmes comptables et de services financiers, firmes de ressources humaines. Chacun détient une pièce du casse-tête : la conception du régime, la santé financière de l’entreprise, la gestion des talents, la connaissance du marché. Et une tendance se dessine : comme la rémunération globale l’a fait pour la paie, une approche globale des avantages sociaux répond à un besoin criant des entreprises.
« Aujourd’hui, la plupart des intervenants travaillent encore en silo : le courtier autour de l’assurance collective, le comptable autour des coûts, la firme RH autour des talents. Ceux qui veulent adopter une approche globale des avantages sociaux se heurtent à deux obstacles : l’employeur perd ses données quand il change d’assureur, et chaque fournisseur reste isolé. Pour enrichir un programme avec des produits mieux-être, de prévention ou de santé financière, la technologie devient incontournable. Elle permet de centraliser les données, d’orchestrer les fournisseurs et d’en remplacer un sans perdre le contrôle. Les conseillers gardent les deux mains sur le volant, et l’employeur comprend enfin ce qui se passe sur le terrain. »
Danny Boulanger, président et chef de la direction, Segic
Pour ces partenaires, c’est une occasion d’élargir leur rôle : passer d’une expertise cloisonnée (comparer des primes, analyser des coûts, gérer des talents) à la conception concertée d’un programme complet, appuyé sur des données que l’employeur conserve.
Comment auditer les frictions des avantages collectifs?
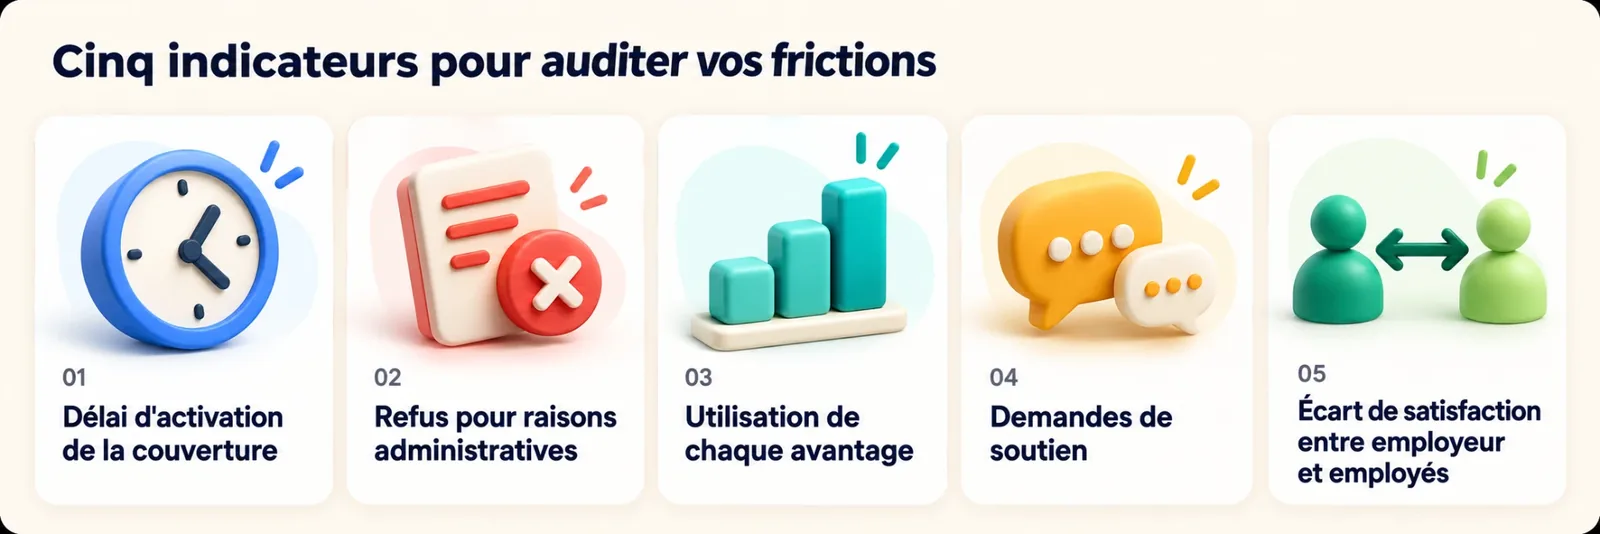
Un audit des frictions n’exige pas de nouvelle technologie au départ. La plupart des données existent déjà chez l’assureur, chez l’administrateur ou dans le système de paie. Il manque surtout quelqu’un pour les rassembler et les lire ensemble. Cinq indicateurs suffisent pour commencer :
- le délai entre l’embauche, ou un événement de vie, et l’activation réelle de la couverture;
- le taux de demandes refusées ou retournées pour des raisons administratives plutôt que de couverture;
- le taux d’utilisation de chaque avantage, comparé à son coût;
- le volume et la nature des demandes de soutien par employé;
- l’écart entre la satisfaction de l’employeur et celle des employés, mesuré par un court sondage annuel.
Une dernière question complète l’exercice : si vous changiez de fournisseur demain, quelles données conserveriez-vous?
Comment Segic aborde cet enjeu
Chez Segic, nous abordons les avantages collectifs comme un ensemble à orchestrer, et non comme une série de contrats séparés. La plateforme centralise les données du programme, réunit les avantages de plusieurs fournisseurs canadiens et offre à l’employé un point d’entrée unique pour consulter son programme et l’ajuster au fil de sa vie. Le courtier conçoit le programme, et le client demeure le sien.

Plateforme Segic
Données centralisées, fournisseurs orchestrés, meilleures décisions.
Marketplace des avantages
Assurance, mieux-être, prévention, santé financière et avantages volontaires.
En conclusion : la valeur d’un programme se mesure à ce qui se rend jusqu’à l’employé
La générosité d’un programme ne se mesure pas à ce qu’il couvre sur papier, mais à ce que les employés reçoivent réellement. Avant votre prochain renouvellement, trois gestes simples permettent de passer du constat à l’action :
- Demandez à votre courtier un portrait de l’utilisation et des refus administratifs.
- Posez la question du psychologue à une dizaine d’employés.
- Dressez la liste de tous les fournisseurs et de toutes les portes d’entrée de votre programme, puis vérifiez qui détient les données.
Orchestrez votre programme d’avantages
Parlez-en à votre courtier, ou découvrez comment la plateforme Segic réunit vos avantages, vos fournisseurs et vos données au même endroit.
Foire aux questions
- Que sont les frictions des avantages collectifs?
Ce sont tous les obstacles entre l’employé et la valeur de son programme : une information introuvable, une démarche compliquée, un délai d’activation, une demande refusée pour une raison administrative. Chaque friction réduit la valeur perçue, même quand la couverture est généreuse. - Qu’est-ce que l’orchestration des avantages collectifs?
L’orchestration réunit les avantages de plusieurs fournisseurs dans un seul point d’entrée, avec des données centralisées. L’employé consulte et ajuste son programme au même endroit. L’employeur obtient une vue d’ensemble, et ses conseillers travaillent à partir des mêmes données. - Un employé peut-il modifier son programme en cours d’année?
Oui, dans les limites prévues par son programme. Un événement de vie, comme une naissance ou un mariage, permet généralement d’ajuster ses protections. Selon le programme, certains avantages volontaires peuvent aussi être ajoutés en cours d’année. - Pourquoi la centralisation des données est-elle importante pour l’employeur?
Parce que les données sont souvent dispersées entre plusieurs fournisseurs, et qu’un changement d’assureur entraîne généralement la perte de l’historique. Avec des données centralisées, l’employeur et ses conseillers comprennent les besoins réels des employés. L’employeur peut aussi changer de fournisseur sans repartir de zéro. - Quel est le rôle des conseillers de l’employeur dans une approche globale des avantages sociaux?
Plusieurs conseillers interviennent maintenant dans la stratégie d’avantages sociaux. Le courtier conçoit le programme d’assurance collective. L’actuaire et le consultant en évaluent la viabilité. La firme comptable ou financière en mesure les coûts, et la firme RH l’arrime à la gestion des talents. Une plateforme d’orchestration leur donne une base commune : des données centralisées, des fournisseurs coordonnés et une vue complète du programme. Chacun peut alors dépasser sa spécialité pour enrichir le programme de produits mieux-être, de prévention ou de santé financière.
Sources
- ACCAP — Prestations versées en 2024 (édition 2025), 2025
- Benefits Canada — Benefits Canada Healthcare Survey 2026 (1 000 participants, 500 promoteurs), 28 septembre 2026
- Medavie Croix Bleue — Synthèse du Benefits Canada Healthcare Survey 2025, 2025
- Benefits Canada — Benefits Canada Healthcare Survey 2023, 20 septembre 2023
- Pollara pour Beneva — Mental Health Services Coverage (3 207 répondants), février 2024
- TELUS Santé — Indice de santé mentale, via Canadian HR Reporter, 22 septembre 2023
- Folks — 2026 State of HR, 2026